
Apresentação da BIP aos associados à ABBC e à Acrefi destacou a ampliação da portabilidade de crédito, a implementação do CIBA, as mudanças nas regras de vínculo de dispositivos e a revisão de métricas de desempenho do ecossistema
A ampliação do escopo da portabilidade de crédito, a implementação do protocolo CIBA para compartilhamento de dados, as novas regras para vínculos de dispositivos na jornada sem redirecionamento (JSR) e a revisão das métricas e dos indicadores de desempenho estão entre os principais temas da agenda atual do Open Finance Brasil. Esses assuntos foram destaque na apresentação trimestral da BIP aos associados da ABBC e da Acrefi, que reuniu atualizações regulatórias, avanços tecnológicos e indicadores de utilização do ecossistema.
Entre as novidades está a entrada em operação do novo escopo da portabilidade de crédito pessoal sem consignação, com ou sem garantia, ampliando as modalidades de operações que podem ser transferidas entre instituições financeiras. A atualização complementa a primeira etapa, implementada em fevereiro de 2026, e reforça a possibilidade de o consumidor buscar condições mais competitivas para suas operações de crédito. Nos casos com garantia, embora não haja transferência automática da garantia, o fluxo permite que o cliente receba propostas e solicite a portabilidade.
Outro avanço é a preparação para adoção do CIBA (Client Initiated Backchannel Authentication), mecanismo de autenticação desacoplada que permitirá concluir o compartilhamento de dados por meio de notificações enviadas ao dispositivo do cliente, sem exigir que ele permaneça em uma jornada contínua de redirecionamento entre aplicativos. A publicação da versão beta do perfil de segurança CIBA BR 2.1 antecede o início das certificações, previsto para 21 de dezembro de 2026. O piloto está programado para janeiro de 2027, com entrada em operação prevista para 19 de abril.
Na jornada sem redirecionamento, a Resolução BCB 746 trouxe mudanças nas regras de vínculo de dispositivos e retirou o limite regulatório de R$ 500 para as transações por aproximação. Os vínculos existentes permanecem válidos, mas o cliente pode alterar os limites, sem a antiga restrição. A mudança amplia a flexibilidade da jornada, preservando a necessidade de consentimento e o controle do usuário sobre as operações.
Crescimento do ecossistema
Os indicadores apresentados mostram a expansão do Open Finance. Em agosto de 2026, o ecossistema contabilizava 254 milhões de consentimentos ativos e 146 milhões de consentimentos únicos. Esse último indicador não corresponde diretamente ao número de CPFs, pois uma mesma pessoa pode gerar registros em diferentes instituições, mas oferece uma referência sobre a dimensão do compartilhamento de dados. Para comparação, o total de consentimentos acumulados havia encerrado 2025 em 454 milhões.
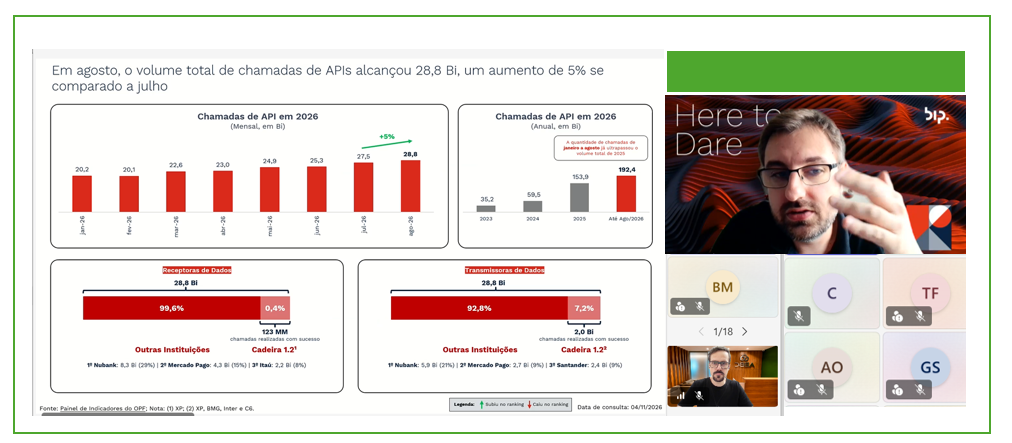
O volume de chamadas de APIs também avançou significativamente. Até agosto de 2026, foram registradas 192 bilhões de chamadas, superando o total contabilizado em todo o ano anterior. Entre as informações mais consultadas estão dados de contas e cartões, seguidos por renda fixa bancária, que representa 16,3% das chamadas, e informações sobre empréstimos, com 13,7%. As consultas a saldos de contas respondem por parcela expressiva das requisições relacionadas à API de contas.
Na frente de pagamentos, agosto registrou aproximadamente 19 milhões de transações bem-sucedidas, crescimento de 11% em relação ao mês anterior. Os pagamentos automáticos também apresentaram expansão, alcançando 33 milhões de operações bem-sucedidas, alta de 41% na comparação mensal. A jornada sem redirecionamento, utilizada, entre outras aplicações, no Pix por aproximação, continua ganhando espaço, com aumento dos vínculos de dispositivos e entrada de novos participantes.
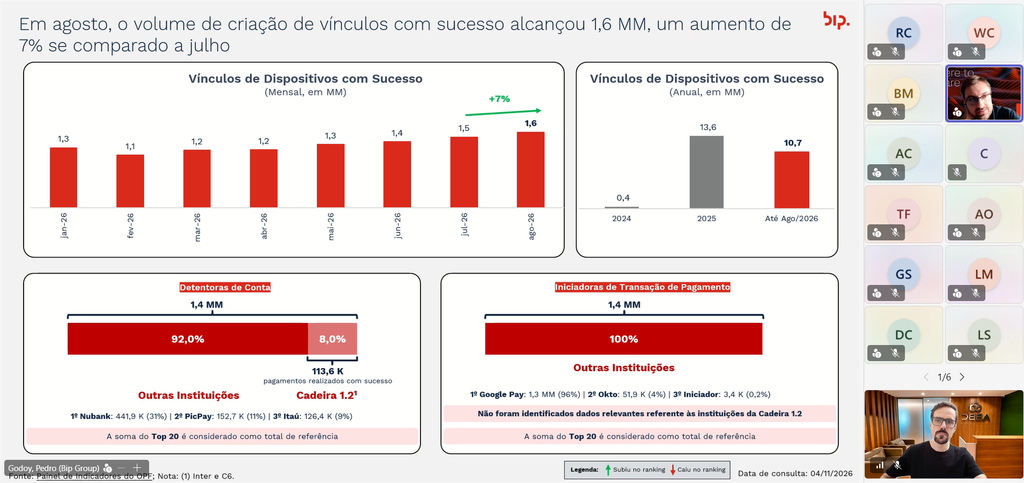
A apresentação também trouxe um panorama da participação das instituições representadas pela ABBC no ecossistema. Elas respondem por 7,2% dos dados transmitidos, mas representam apenas 0,4% das chamadas de recepção de dados, equivalentes a 123 milhões de requisições. Na iniciação de pagamentos, sua participação é de 0,1%, enquanto, como detentoras de contas, respondem por 7,5% das movimentações. Os números evidenciam oportunidades para ampliar o aproveitamento comercial das informações compartilhadas e a utilização dos serviços disponíveis.
Em outubro, o ecossistema reunia 79 instituições participantes no compartilhamento de dados, 46 iniciadores de transação de pagamento, 81 detentores de conta e 16 instituições habilitadas a atuar na jornada sem redirecionamento.


